E-Rechnung bis 2028: ein Fahrplan für junge Unternehmen
Was seit 2025 gilt, was 2027 und 2028 folgt und was Ihre Software dafür können muss.
Das Wichtigste in Kürze
- Rechnungen anderer inländischer Unternehmen müssen Sie seit dem 1. Januar 2025 als E-Rechnung entgegennehmen können. Eine Übergangszeit oder Umsatzgrenze gibt es dafür nicht.
- Selbst ausstellen müssen Sie E-Rechnungen an inländische Geschäftskunden ab 2027, wenn Ihr Vorjahresumsatz 800.000 Euro überstieg. Für alle übrigen gilt die Pflicht ab 2028.
- Ein PDF genügt nicht. Verlangt werden strukturierte Formate, in Deutschland vor allem XRechnung und ZUGFeRD ab Version 2.0.1.
- Vom Ausstellen ausgenommen sind Kleinunternehmer, Rechnungen bis 250 Euro und Fahrausweise. Den Empfang schulden auch Kleinunternehmer.
- Archiviert wird die strukturierte Datei acht Jahre lang, unverändert und lesbar. Das sollte Ihre Software ohne Handarbeit schaffen.
Erst verstehen, was gemeint ist
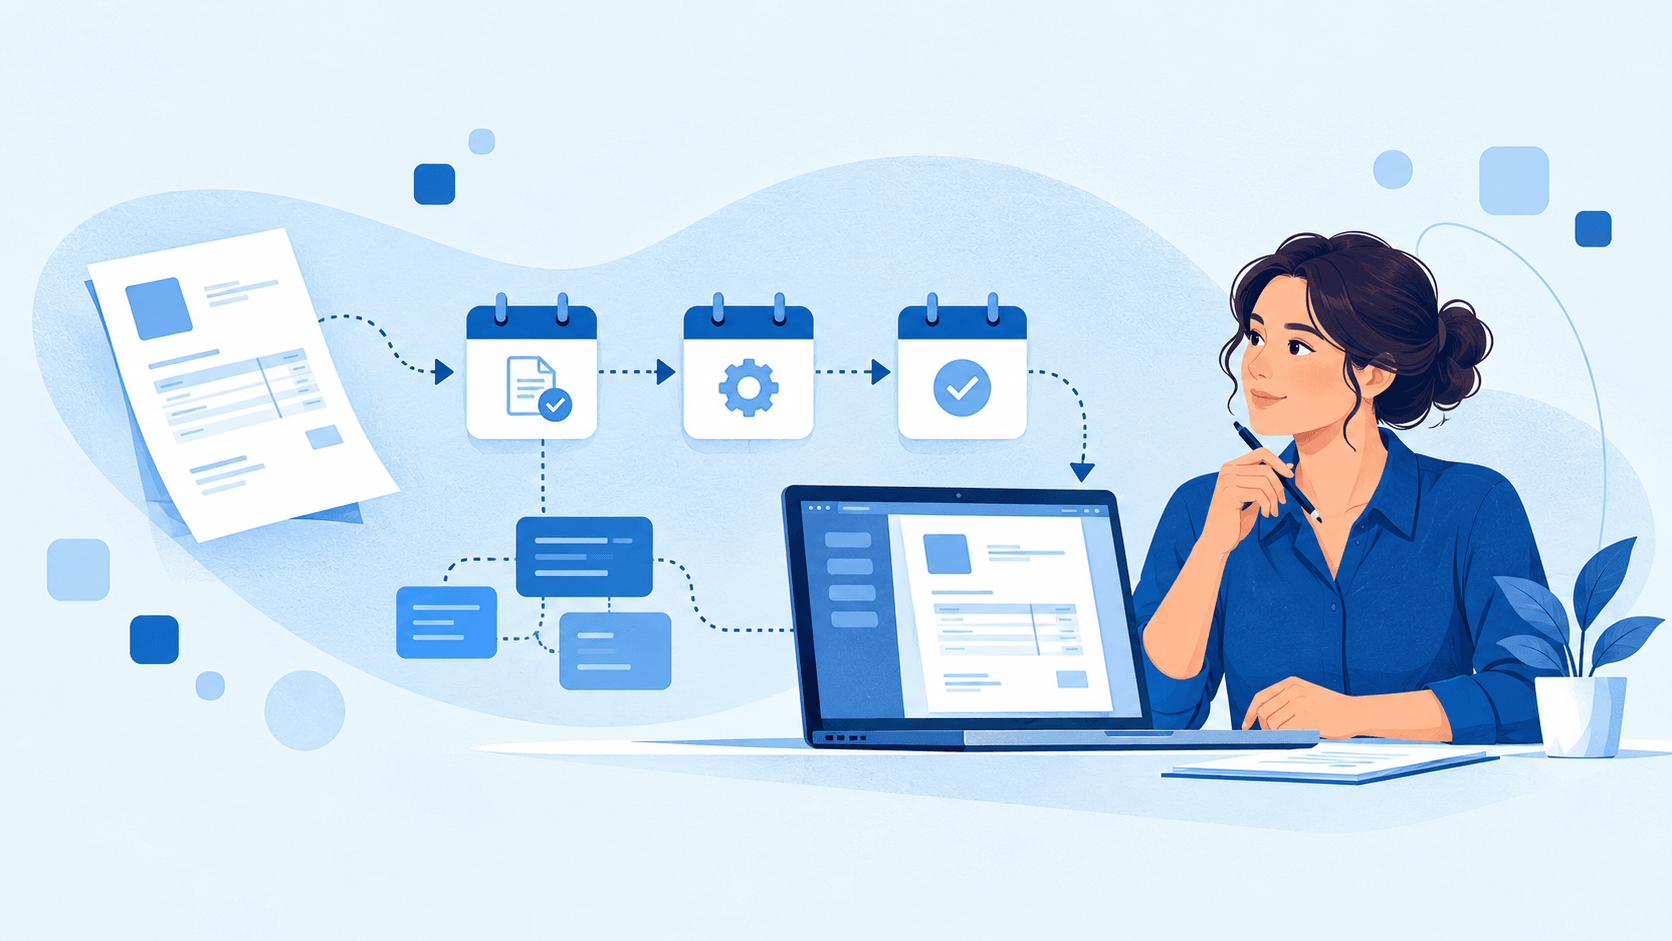
Mit der E-Rechnung ist nicht die Rechnung per E-Mail gemeint. Nach § 14 Absatz 1 UStG ist sie eine Rechnung, die in einem strukturierten Format ausgestellt, übermittelt und empfangen wird, sodass sie sich elektronisch weiterverarbeiten lässt. Sie muss der europäischen Norm für elektronische Rechnungen genügen. Papier, PDF, Foto oder Textdatei gelten rechtlich als sonstige Rechnung.
Ein PDF und eine E-Rechnung sehen auf dem Bildschirm gleich aus, unterscheiden sich aber in ihrem Innern. Aus dem PDF muss ein Programm Beträge und Positionen erst herauslesen und kann sich dabei irren. Die E-Rechnung liefert dieselben Angaben als Daten, sodass die Buchführung des Empfängers sie ohne Abtippen übernimmt.
Merksatz
Entscheidend ist die Datei, nicht ihr Aussehen. Die lesbare Darstellung ist nur eine Zugabe.
Empfangen und Ausstellen sind zwei Aufgaben
Die Einführung läuft in Stufen, und Empfang und Ausstellung folgen verschiedenen Zeitplänen. Den Empfang schuldet seit 2025 jeder inländische Unternehmer. Bis wann Sie selbst noch Papier oder ein sonstiges elektronisches Format verwenden dürfen, regelt § 27 Absatz 38 UStG.
| Zeitraum | Empfang | Ausstellung |
|---|---|---|
| 2025 und 2026 | Pflicht für alle inländischen Unternehmen | Papier oder ein sonstiges elektronisches Format wie PDF bleibt zulässig. Für ein elektronisches Format muss der Empfänger zustimmen. |
| 2027 | Pflicht | Lag der Gesamtumsatz im Vorjahr über 800.000 Euro, ist die E-Rechnung Pflicht. Bis zu dieser Grenze dürfen Sie Papier oder sonstige Formate weiter nutzen. |
| ab 2028 | Pflicht | Die E-Rechnung ist für alle Umsätze zwischen inländischen Unternehmern Pflicht. |
Quellen: § 14 UStG und die Übergangsregel in § 27 Absatz 38 UStG. Stand der Prüfung: 13. Oktober 2026.
Die Schwelle von 800.000 Euro misst den Gesamtumsatz des Ausstellers im Vorjahr nach vereinnahmten Entgelten. Für 2027 zählt demnach das Jahr 2026. Liegen Sie in der Nähe der Grenze, klären Sie mit Ihrer Kanzlei, welche Umsätze mitgerechnet werden.
Wen die Pflicht nicht trifft
- Kleinunternehmer nach § 19 UStG müssen nicht ausstellen. Nach § 34a UStDV darf ihre Rechnung als sonstige Rechnung übermittelt werden.
- Kleinbeträge: Rechnungen bis 250 Euro (§ 33 UStDV) dürfen weiter als sonstige Rechnung hinausgehen.
- Fahrausweise nach § 34 UStDV sind ausgenommen.
- Rechnungen an Privatpersonen und an Geschäftskunden im Ausland fallen nicht unter die Pflicht für inländische Umsätze zwischen Unternehmern.
Beim Empfang gibt es keine Ausnahme. Auch Kleinunternehmer und Nebenerwerbsgründer müssen E-Rechnungen entgegennehmen können. Nach Hinweisen der Industrie und Handelskammern genügt dafür grundsätzlich ein E-Mail Postfach. Wichtig ist, dass Sie die Datei öffnen, prüfen und aufbewahren können.
XRechnung und ZUGFeRD
| Merkmal | XRechnung | ZUGFeRD |
|---|---|---|
| Aufbau | Reine XML Datei ohne Bildteil | PDF mit eingebetteter XML Datei |
| Typischer Einsatz | Ursprünglich öffentliche Auftraggeber, heute allgemein nutzbar | Geschäftskunden, die die Rechnung auch lesen möchten |
| Was rechtlich zählt | Die strukturierten Daten | Die XML Datei im Inneren, nicht die PDF Ansicht |
| Worauf Sie achten | Aktuelle Version bei Ihnen und beim Empfänger | Ab Version 2.0.1, ohne die Profile MINIMUM und BASIC WL |
Beide beruhen auf der europäischen Norm EN 16931.
Der Fahrplan für Ihr Unternehmen
- Sofort: Richten Sie ein Postfach für Rechnungen ein und legen Sie fest, wer eingehende Dateien öffnet, prüft und ablegt.
- Bis Ende 2026: Lassen Sie sich von Ihrer Software zeigen, wie sie strukturierte Rechnungen empfängt, prüft und speichert. Fragen Sie nach dem Datum, ab dem sie den Versand beherrscht.
- 2027: Liegt Ihr Vorjahresumsatz über 800.000 Euro, stellen Sie auf strukturierte Rechnungen um. Andernfalls nutzen Sie das Jahr für einen Probelauf mit ausgewählten Kunden.
- Ende 2027: Klären Sie, welche Kunden besondere Anforderungen haben, etwa eine Leitweg Kennung bei öffentlichen Auftraggebern.
- Ab 2028: Alle Rechnungen an inländische Geschäftskunden gehen als strukturierte Datei hinaus.
Was Ihre Software können muss
- Empfang und Versand sind getrennt zu prüfen. Ein Programm kann strukturierte Rechnungen lesen, ohne sie zu erzeugen.
- Die Formate XRechnung und ZUGFeRD in der aktuellen Version.
- Die unveränderbare Ablage der Originaldatei für acht Jahre, nicht nur der lesbaren Darstellung.
- Eine Prüfung der Datei beim Empfang, die Fehler meldet, bevor gebucht wird.
- Ein Export, mit dem die Kanzlei die strukturierten Daten übernimmt.
Startkontor Checkliste
Fakten geprüft am 25. und 27. September 2026. Rechtsstand: 13. Oktober 2026.
Grundausstattung zur Gründung
0 von 16 Punkten erledigt
Der Stand bleibt nur auf diesem Gerät und wird erst gespeichert, wenn Sie auf Stand auf diesem Gerät merken klicken. Wir übertragen nichts an Dritte.
Vom Wissen zur Auswahl
Software zum Thema entdecken
Programme aus diesem Ratgeber. Prüfen Sie im Profil, welche Funktionen und Grenzen zu Ihrem Bedarf passen.
Finanzen und Rechnungen
Sage Active
Cloudprogramm für kleine Betriebe: Aufträge, doppelte Buchführung und Lohn laufen unter einem Vertrag zusammen.
- Preis in Euro veröffentlicht
- Monatlich kündbar laut Hersteller
Finanzen und Rechnungen
Lexware Office
Cloudprogramm, das Belege, Rechnungen und laufende Buchhaltung in vier Stufen zusammenführt.
- Preis in Euro veröffentlicht
Finanzen und Rechnungen
sevdesk
Webbasiertes Programm, das Rechnungen und Buchhaltung in getrennten Tarifen anbietet.
- Preis in Euro veröffentlicht
Das könnte Sie auch interessieren
Die erste Rechnung: Pflichtangaben, Nummernkreis und typische Fehler
Was auf einer Rechnung stehen muss, wie Sie Nummern vergeben und woran Rechnungen im Alltag scheitern.
Belege richtig aufbewahren: ein Ablauf, der einer Prüfung standhält
Was die GoBD verlangen, wie lange welche Unterlage bleiben muss und wie Sie daraus einen festen Ablauf machen.